La memoria de sostenibilidad es un informe con el que una organización recopila y comunica su desempeño ambiental, social y económico a sus grupos de interés. Su objetivo es ofrecer una visión integral y transparente de cómo la empresa gestiona sus impactos en sostenibilidad, más allá de los resultados puramente financieros.
Tradicionalmente, las memorias de sostenibilidad han sido voluntarias y se han elaborado siguiendo estándares internacionales como los del Global Reporting Initiative (GRI). Hoy conviven con un reporte de sostenibilidad cada vez más regulado a nivel europeo, sobre todo a través de la CSRD.
¿Qué es una memoria de sostenibilidad?
Una memoria de sostenibilidad presenta, de forma estructurada, información sobre el comportamiento ambiental, social y de gobernanza (ESG o ASG) de una empresa: su huella de carbono, su consumo de recursos, sus políticas laborales, su contribución a los Objetivos de Desarrollo Sostenible (ODS) y sus avances en responsabilidad social corporativa.
Conviene distinguir dos planos que a menudo se solapan:
- Memoria de sostenibilidad voluntaria: informe que la empresa publica por iniciativa propia, normalmente bajo estándares GRI, para comunicarse con clientes, inversores y sociedad.
- Estado o informe de sostenibilidad regulado: la información que determinadas empresas están obligadas a publicar por ley, hoy bajo el marco de la CSRD y los ESRS en la Unión Europea.
La importancia de la memoria de sostenibilidad
Elaborar una memoria de sostenibilidad va más allá del marketing: es una herramienta de gestión responsable.
Transparencia y confianza
En un entorno donde inversores, clientes y reguladores exigen más transparencia, una memoria bien elaborada refuerza la credibilidad de la empresa y demuestra que toma medidas concretas para reducir su impacto ambiental y mejorar su impacto social.
Medición y mejora del desempeño
El propio ejercicio de recopilar y analizar datos obliga a la empresa a conocer su desempeño, identificar puntos de mejora y fijar objetivos medibles a través de indicadores de sostenibilidad (KPIs).
Cumplimiento normativo
El marco legal del reporte de sostenibilidad ha cambiado de forma profunda. La antigua Directiva 2014/95/UE, transpuesta en España mediante la Ley 11/2018 sobre información no financiera y diversidad (el conocido estado de información no financiera, EINF), ha quedado superada por la Directiva de Reporte de Sostenibilidad Corporativa (CSRD), que amplía y estandariza la información exigida a través de las Normas Europeas de Informes de Sostenibilidad (ESRS).
Dos matices importantes a día de hoy:
- España todavía no ha completado la transposición de la CSRD: el proyecto de Ley de Información Empresarial sobre Sostenibilidad sigue en tramitación parlamentaria, por lo que el régimen del EINF de la Ley 11/2018 continúa aplicándose mientras tanto. Los Estados miembros tienen de plazo hasta marzo de 2027 para transponer la directiva de simplificación.
- El paquete Omnibus I (Directiva (UE) 2026/470) elevó los umbrales de la CSRD: solo quedan obligadas las empresas con más de 1.000 trabajadores y más de 450 millones de euros de cifra de negocios neta, y los primeros informes corresponden a los ejercicios que empiecen a partir del 1 de enero de 2027. Esto reduce de forma drástica el número de compañías dentro del ámbito obligatorio.
Aunque una empresa quede fuera del ámbito obligatorio, seguir publicando una memoria de sostenibilidad sigue teniendo sentido estratégico, porque inversores, bancos y clientes siguen pidiendo datos ESG. Para esos casos existe además el estándar voluntario basado en el VSME, adoptado en julio de 2026, que marca el tope de información que se puede exigir a las empresas de la cadena de valor.
Elementos clave de una memoria de sostenibilidad
Información general de la empresa
Misión, visión, valores, estructura organizativa, principales productos o servicios y presencia geográfica.
Análisis de materialidad
Las memorias modernas parten de un análisis de doble materialidad: qué asuntos de sostenibilidad son relevantes tanto por su impacto financiero en la empresa como por el impacto de la empresa en el entorno. Es el eje del reporte bajo la CSRD.
Impacto ambiental
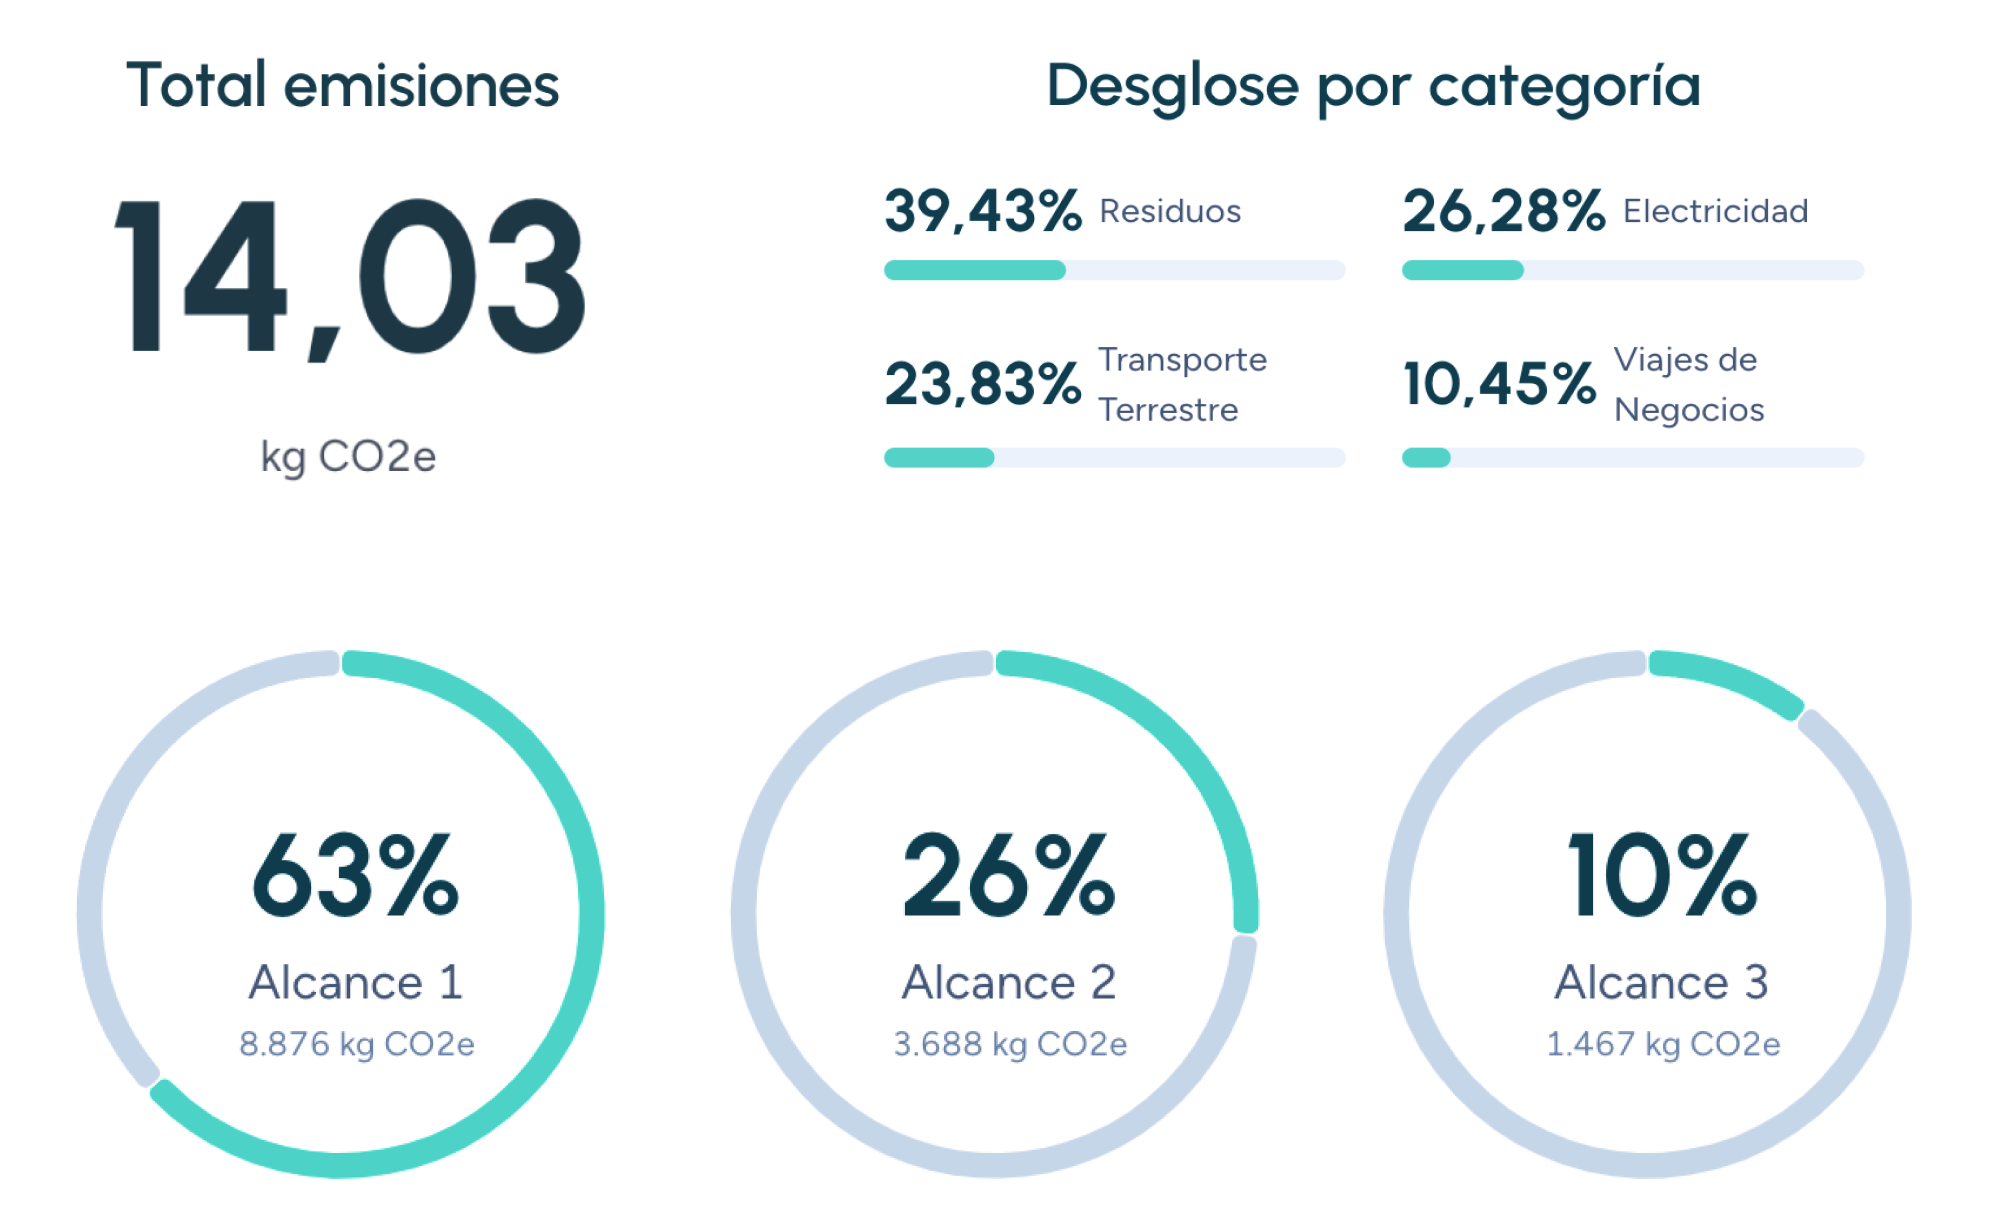
- Medición de la huella de carbono en los alcances 1, 2 y 3, siguiendo el Protocolo GHG.
- Consumo de recursos naturales, como agua y energía.
- Gestión de residuos y emisiones contaminantes.
Impacto social y de gobernanza
Diversidad e inclusión, condiciones laborales, formación, relación con la comunidad y estructuras de gobierno y ética empresarial.
Impacto económico
Ingresos, inversiones en proyectos sostenibles y contribución económica, para mostrar que sostenibilidad y rentabilidad pueden ir de la mano.
Cómo elaborar una memoria de sostenibilidad
- Definir los objetivos: decidir si se busca cumplir una normativa, responder a inversores o reforzar la marca.
- Recopilar datos: reunir información ambiental, social y económica fiable; suele ser la fase más laboriosa.
- Analizar y estructurar: identificar tendencias, comparar con años anteriores y definir KPIs.
- Redactar y diseñar: con un lenguaje claro y apoyo de gráficos y tablas.
- Verificar, publicar y comunicar: someter la información a verificación externa (la CSRD exige aseguramiento limitado, nivel que la Directiva (UE) 2026/470 ha fijado como definitivo al eliminar la previsión de pasar a aseguramiento razonable) y difundirla entre los grupos de interés.
Normas y estándares de referencia
- Estándares GRI: el marco voluntario más utilizado en el mundo para informes de sostenibilidad.
- ESRS (CSRD): las normas europeas que estructuran el reporte obligatorio de sostenibilidad, revisadas en julio de 2026 para recortar más del 60% de los datos obligatorios.
- ISO 26000: directrices sobre responsabilidad social de las organizaciones.
- Protocolo GHG: el estándar de referencia para medir la huella de carbono en los alcances 1, 2 y 3.
En Manglai ayudamos a las empresas a recopilar, medir y estructurar la información de sostenibilidad que necesitan para su memoria, desde la huella de carbono hasta los datos exigidos por la CSRD. Descubre el software de huella de carbono de Manglai.
Newsletter de Manglai
Normativa y novedades de producto, una vez al mes.
Empresas que confían en nosotros














Términos relacionados
Ver todos los términosReporte de Sostenibilidad Corporativa de la SMV (Perú)
El Reporte de Sostenibilidad Corporativa es el anexo (10180) de la memoria anual que la Superintendencia del Mercado de Valores exige a los emisores con valores inscritos en el Registro Público del Mercado de Valores. Su formato vigente lo aprobó la Resolución 018-2020-SMV/02 y se presenta cada año con la memoria, con fecha límite el 31 de marzo.
Requisitos de diligencia debida ESG
Los requisitos de diligencia debida ESG obligan a las empresas a identificar y mitigar impactos ambientales, sociales y de gobernanza en su cadena de valor, con la CSDDD como referencia europea recortada por el Omnibus.
Responsabilidad Social Corporativa (RSC)
La responsabilidad social corporativa (RSC) es el compromiso de las empresas de actuar de forma ética teniendo en cuenta su impacto social y ambiental. La medición de la huella de carbono es uno de sus pilares.